
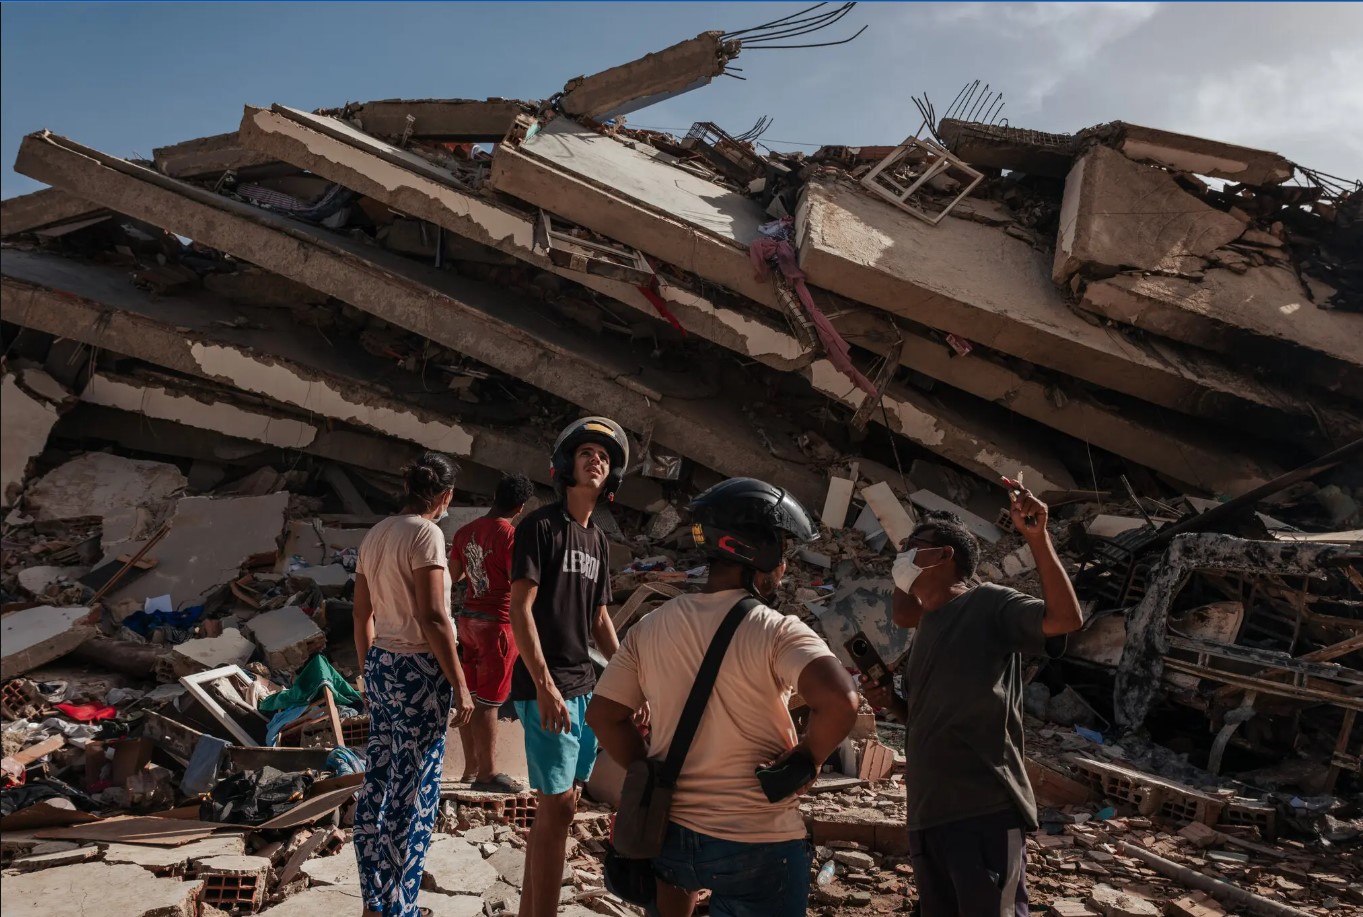
Lapatilla agosto 07 2026, 8:37 amPosteado en: Actualidad, EconomíaCompártelo: Compartir en WhatsApp (Se abre en una ventana nueva) WhatsApp Compartir en Telegram (Se abre en una ventana nueva) Telegram Comparte en Facebook (Se abre en una ventana nueva) Facebook Compartir en X (Se abre en una ventana nueva) X Enviar un enlace a un amigo por correo electrónico (Se abre en una ventana nueva) Correo electrónico Compartir en LinkedIn (Se abre en una ventana nueva) LinkedIn El día después de los terremotos, unos residentes estaban frente a un edificio que colapsó en La Guaira.Credit…Adriana Loureiro Fernandez para The New York Times Suscríbete aquí para hacerle seguimiento diario al rescate de Venezuela tras los sismos Pedro Pacheco, presidente de la Asociación Bancaria de Venezuela, detalló cómo funciona el plan de créditos y subsidios anunciado por el chavismo. Por lapatilla.com Según explicó, esta iniciativa busca dar respuesta a las familias que perdieron su vivienda principal tras los terremotos del 24 de junio de 2026. Durante una entrevista en el programa “A Tiempo” de Unión Radio, Pacheco aclaró que el rol del sector bancario se limita a la intermediación y gestión financiera. “El Estado es quien provee la totalidad de los fondos; los bancos simplemente operamos como administradores de estos recursos”, destacó. En el mismo sentido, detalló que los solicitantes deben cumplir con tres recaudos básicos: figurar en el censo del Ministerio de Hábitat y Vivienda, presentar la certificación de la propiedad colapsada y consignar el documento que acredite la titularidad del inmueble afectado. En cuanto al funcionamiento del beneficio, el límite máximo para la compra de bienes inmuebles es de 100 mil dólares, con un subsidio que varía según el valor de la propiedad: Inmuebles de hasta 70 mil dólares: Cuentan con un subsidio directo del 80%. El 20% restante se otorga como un crédito a 25 años con una tasa de interés del 5%. Inmuebles entre 80 mil y 100 mil dólares: L
Fuente: La Patilla — Ver nota original